2026年9月18日(周五)期货为当日收盘,现货为9月18—19日报价。
上期判断"涨价斜率在放缓"。这期方向变了——本轮行情首次出现成本端主动松动: 不是需求好转,也不是炒作退潮,而是政策先动手。
原材料价格变化
炭黑与煤焦油
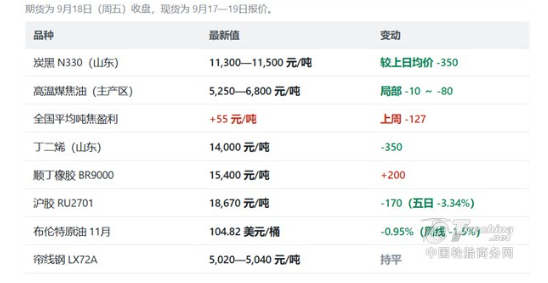
保供通知要求产能全面释放、强化长协履约、加大疆煤外运与进口煤补充,现货逐级松动:高硫主焦煤下调 120 元至 2,330 元/吨,大矿竞拍流拍居多;全国平均吨焦盈利由上周 -127 元转为 +55 元/吨,独立焦企开工率 66.71% 升至 67.85%,"焦化亏损减产"的逻辑起点正在消失;煤焦油局部回调 10—80 元/吨;炭黑 N330 山东报盘11,300—11,500元/吨,较上日均价降350元,为本轮首次回落。
天然橡胶
沪胶RU2701收18,670元/吨(五日-3.34%),全乳胶18,000—18,200元/吨(↓150);泰国胶水80.00泰铢、杯胶73.00泰铢/公斤仍站高位(同比+42%/+43%)。社会库存112.7 万吨(-1.3%),青岛60.32万吨(-2.56%)。
合成橡胶
丁二烯山东14,000元/吨(-350),样本总库存+13.42%、港口+24.74%;齐鲁、台橡等装置仍停车,顺丁开工降至58.6%,厂内与贸易商库存双降。
原油、帘线钢与助剂
布伦特 11月结算 104.82 美元/桶、WTI 101.91 美元/桶,三连跌,周线 -1.5%/-0.7%。帘线钢 LX72A 5,020—5,040 元/吨持平,仍是唯一未涨环节;但防老剂 9月15日起上调 500—1,000 元/吨,安全垫开始补涨。
走势预测:成本高度分化
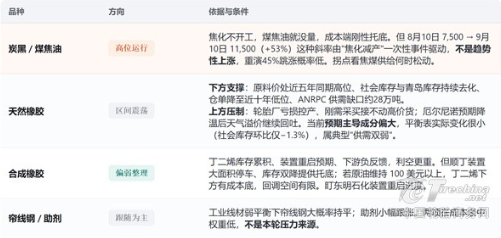
一、回落的是成本,不是订单:9月17日当周全钢胎开工 61.52%(同比 -4.84pct)、半钢 65.17%(-7.57pct);8月乘用车零售 154.1 万辆、同比 -23.6%。
二、政策驱动而非需求驱动:长协与低价订单的错配还在,跌价对刚补库的企业是库存减值风险,与采购成本下降是两笔账。
三、成本端开始"两头不靠":政策在拆供给支撑,需求又接不住;若 10月1日调价落地不及预期,将同时失去两端支撑。
(来源:互联网)
【版权声明】本网部分文章、图片,来源于网络,版权归原作者所有。秉承互联网开放、包容的精神,本网欢迎各方(自)媒体机构转载、引用本网原创内容,但要严格注明来源“中国天然橡胶协会”;同时,本网尊重与保护知识产权,如发现本网站文章存在版权问题,烦请将版权疑问、版权证明、联系方式发邮件至trxjxh@cnraw.org.cn,我们将第一时间核实处理。

 京ICP备2020032379号-1